Domain sauber-werden.de kaufen?
Wir ziehen mit dem Projekt
sauber-werden.de um.
Sind Sie am Kauf der Domain
sauber-werden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sauber-werden.de kaufen?
Wie werden Darlehen gebucht?
Darlehen werden in der Buchhaltung als Verbindlichkeiten auf der Passivseite der Bilanz verbucht. Dabei wird der Darlehensbetrag als Kreditoren oder Darlehensverbindlichkeiten erfasst. Die Zinsen für das Darlehen werden als Aufwand in der Gewinn- und Verlustrechnung verbucht. Die Tilgung des Darlehens wird als Reduzierung der Verbindlichkeiten gebucht. Es ist wichtig, alle Transaktionen im Zusammenhang mit dem Darlehen sorgfältig zu dokumentieren und zu verfolgen, um eine genaue Buchführung sicherzustellen. **
Wie werden Anschaffungsnebenkosten gebucht?
Anschaffungsnebenkosten werden in der Regel als Teil der Anschaffungskosten eines Vermögensgegenstandes betrachtet. Sie umfassen alle zusätzlichen Kosten, die bei der Anschaffung eines Vermögensgegenstandes anfallen, wie z.B. Transportkosten, Zollgebühren oder Montagekosten. Diese Kosten werden in der Buchhaltung auf das entsprechende Anlagekonto gebucht und erhöhen somit den Wert des Vermögensgegenstandes. Es ist wichtig, die Anschaffungsnebenkosten separat zu erfassen, um eine korrekte Bewertung des Vermögensgegenstandes sicherzustellen. In der Bilanz werden die Anschaffungsnebenkosten dann zusammen mit dem Anschaffungspreis des Vermögensgegenstandes ausgewiesen. **

Ähnliche Suchbegriffe für Gebucht
Top-Angebote
Produkte zum Begriff Gebucht:
-
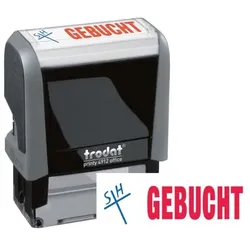
trodat Printy 4850L, GEBUCHT* Selbstfärbend mit eingebautem Stempelkissen * Hergestellt aus mind. 70% Recycling-Kunststoff * Mit Standardtext in deutscher Sprache * 3 Texte zur Auswahl * "EINGEGANGEN" * "GEBUCHT" * "BEZAHLT" * Abdruck zweifarbig (Datum rot, Text blau) * Schrifthöhe: 4 mm * Datum 12 Jahre gültig22,00 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
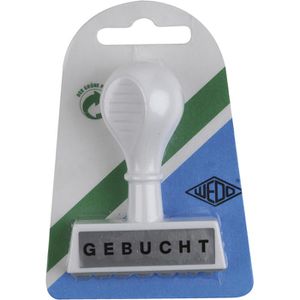
Wedo 19312 Textstempel mit Text GebuchtMerkmale: Ausführung: Textstempel Stempel-Typ: Kunststoffstempel Textplatte: Lagertext Lagertext: Gebucht Material: Kunststoff weitere Produktinformationen: Abdruckgröße: 45 x 10 mm Made in Germany sonstiges: mit ergonomischem Griff und seitlich aufgedrucktem Text zum schnellen Erkennen des Stempeltextes2,36 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wie werden Aufwandskonten gebucht?
Wie werden Aufwandskonten gebucht? Aufwandskonten werden in der Buchhaltung verwendet, um alle Kosten und Ausgaben eines Unternehmens zu erfassen. Diese Konten werden in der Regel am Ende des Geschäftsjahres geschlossen, um den Gewinn oder Verlust zu ermitteln. Die Buchung auf Aufwandskonten erfolgt durch Verbuchung der Kosten auf der Sollseite des jeweiligen Kontos. Dadurch wird der Aufwand erhöht und das Eigenkapital des Unternehmens verringert. Die Buchung auf Aufwandskonten ist ein wichtiger Schritt, um die finanzielle Leistungsfähigkeit eines Unternehmens zu analysieren und zu überwachen. **
-
Wo werden Forderungen gebucht?
Forderungen werden in der Bilanz eines Unternehmens auf der Aktivseite verbucht. Sie stellen das Recht des Unternehmens auf noch ausstehende Zahlungen von Kunden dar. Dabei werden Forderungen in der Regel unter dem Posten "Forderungen aus Lieferungen und Leistungen" oder ähnlichen Bezeichnungen ausgewiesen. Die Buchung von Forderungen erfolgt in der Regel bei der Erstellung einer Rechnung an den Kunden oder bei der Anerkennung einer Verbindlichkeit seitens des Kunden. Eine regelmäßige Überprüfung und Verwaltung der Forderungen ist wichtig, um sicherzustellen, dass offene Beträge zeitnah beglichen werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wie werden Ertragskonten gebucht?
Ertragskonten werden in der Buchhaltung verwendet, um Einnahmen und Erträge eines Unternehmens zu erfassen. Diese Konten werden auf der Habenseite der Gewinn- und Verlustrechnung verbucht. Die Buchung erfolgt durch die Gutschrift des entsprechenden Betrags auf dem jeweiligen Ertragskonto. Ertragskonten werden am Ende des Geschäftsjahres geschlossen, indem der Saldo auf das Eigenkapitalkonto übertragen wird. Die Buchung auf Ertragskonten ist wichtig, um einen Überblick über die finanzielle Leistungsfähigkeit eines Unternehmens zu erhalten. **
Wo werden Zinserträge gebucht?
Zinserträge werden in der Regel im Finanzergebnis einer Unternehmensbilanz gebucht. Sie stellen Einnahmen dar, die aus Zinsen auf angelegtes Kapital oder aus Krediten resultieren. Diese Erträge werden in der Gewinn- und Verlustrechnung ausgewiesen und tragen zur Gesamtrentabilität des Unternehmens bei. Zinserträge können auch in der Einnahmen-Überschuss-Rechnung von Selbstständigen und Freiberuflern erfasst werden. Die genaue Buchung von Zinserträgen hängt von der jeweiligen Rechnungslegungsvorschrift und den steuerlichen Vorschriften des Landes ab, in dem das Unternehmen tätig ist. **
Wie werden Vorräte gebucht?
Vorräte werden in der Buchhaltung als Aktiva auf der Bilanz ausgewiesen. Sie werden in der Regel zu Anschaffungskosten oder Herstellungskosten bewertet und über die Inventur erfasst. Die Buchung erfolgt durch einen Zugang auf der Aktivseite und einen entsprechenden Abgang auf der Passivseite. Dabei wird der Bestand an Vorräten regelmäßig überprüft und angepasst, um eine korrekte Bewertung sicherzustellen. Es ist wichtig, die Vorräte regelmäßig zu überwachen und gegebenenfalls wertberichtigende Maßnahmen zu ergreifen, um eine Überbewertung zu vermeiden. **
Top-Angebote
Produkte zum Begriff Gebucht:
-
Wie werden Darlehen gebucht?
Darlehen werden in der Buchhaltung als Verbindlichkeiten auf der Passivseite der Bilanz verbucht. Dabei wird der Darlehensbetrag als Kreditoren oder Darlehensverbindlichkeiten erfasst. Die Zinsen für das Darlehen werden als Aufwand in der Gewinn- und Verlustrechnung verbucht. Die Tilgung des Darlehens wird als Reduzierung der Verbindlichkeiten gebucht. Es ist wichtig, alle Transaktionen im Zusammenhang mit dem Darlehen sorgfältig zu dokumentieren und zu verfolgen, um eine genaue Buchführung sicherzustellen. **
-
Wie werden Anschaffungsnebenkosten gebucht?
Anschaffungsnebenkosten werden in der Regel als Teil der Anschaffungskosten eines Vermögensgegenstandes betrachtet. Sie umfassen alle zusätzlichen Kosten, die bei der Anschaffung eines Vermögensgegenstandes anfallen, wie z.B. Transportkosten, Zollgebühren oder Montagekosten. Diese Kosten werden in der Buchhaltung auf das entsprechende Anlagekonto gebucht und erhöhen somit den Wert des Vermögensgegenstandes. Es ist wichtig, die Anschaffungsnebenkosten separat zu erfassen, um eine korrekte Bewertung des Vermögensgegenstandes sicherzustellen. In der Bilanz werden die Anschaffungsnebenkosten dann zusammen mit dem Anschaffungspreis des Vermögensgegenstandes ausgewiesen. **
-
Wie werden Aufwandskonten gebucht?
Wie werden Aufwandskonten gebucht? Aufwandskonten werden in der Buchhaltung verwendet, um alle Kosten und Ausgaben eines Unternehmens zu erfassen. Diese Konten werden in der Regel am Ende des Geschäftsjahres geschlossen, um den Gewinn oder Verlust zu ermitteln. Die Buchung auf Aufwandskonten erfolgt durch Verbuchung der Kosten auf der Sollseite des jeweiligen Kontos. Dadurch wird der Aufwand erhöht und das Eigenkapital des Unternehmens verringert. Die Buchung auf Aufwandskonten ist ein wichtiger Schritt, um die finanzielle Leistungsfähigkeit eines Unternehmens zu analysieren und zu überwachen. **
-
Wo werden Forderungen gebucht?
Forderungen werden in der Bilanz eines Unternehmens auf der Aktivseite verbucht. Sie stellen das Recht des Unternehmens auf noch ausstehende Zahlungen von Kunden dar. Dabei werden Forderungen in der Regel unter dem Posten "Forderungen aus Lieferungen und Leistungen" oder ähnlichen Bezeichnungen ausgewiesen. Die Buchung von Forderungen erfolgt in der Regel bei der Erstellung einer Rechnung an den Kunden oder bei der Anerkennung einer Verbindlichkeit seitens des Kunden. Eine regelmäßige Überprüfung und Verwaltung der Forderungen ist wichtig, um sicherzustellen, dass offene Beträge zeitnah beglichen werden. **
Ähnliche Suchbegriffe für Gebucht
-
trodat Printy 4850L, GEBUCHT* Selbstfärbend mit eingebautem Stempelkissen * Hergestellt aus mind. 70% Recycling-Kunststoff * Mit Standardtext in deutscher Sprache * 3 Texte zur Auswahl * "EINGEGANGEN" * "GEBUCHT" * "BEZAHLT" * Abdruck zweifarbig (Datum rot, Text blau) * Schrifthöhe: 4 mm * Datum 12 Jahre gültig22,00 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wedo 19312 Textstempel mit Text GebuchtMerkmale: Ausführung: Textstempel Stempel-Typ: Kunststoffstempel Textplatte: Lagertext Lagertext: Gebucht Material: Kunststoff weitere Produktinformationen: Abdruckgröße: 45 x 10 mm Made in Germany sonstiges: mit ergonomischem Griff und seitlich aufgedrucktem Text zum schnellen Erkennen des Stempeltextes2,36 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
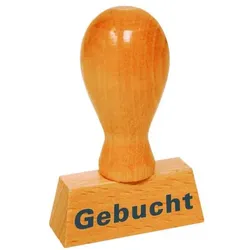
Colop Textstempel »Gebucht« braun, 4x6.5x1.5 cmTextstempel »Gebucht«, selbstfärbend: Nein, Stempel-Gestaltung: ein Text, Text des Stempels: Gebucht, Höhe: 65 mm, Farbe: holzfarben, Tiefe: 15 mm, Material: Holz, max. Anzahl der Druckzeilen: 1 Zeile(n), Breite: 40 mm, Schreibfarbe des Stempels: abhängig von Stempelfarbe des Kissens, Abmessung der Stempelfläche: 40 / 10 mm, Stempeltext austauschbar: Nein, Stempelkissen austauschbar: Ja, Versenden/Stempel/Textstempel3,15 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wie werden Ertragskonten gebucht?
Ertragskonten werden in der Buchhaltung verwendet, um Einnahmen und Erträge eines Unternehmens zu erfassen. Diese Konten werden auf der Habenseite der Gewinn- und Verlustrechnung verbucht. Die Buchung erfolgt durch die Gutschrift des entsprechenden Betrags auf dem jeweiligen Ertragskonto. Ertragskonten werden am Ende des Geschäftsjahres geschlossen, indem der Saldo auf das Eigenkapitalkonto übertragen wird. Die Buchung auf Ertragskonten ist wichtig, um einen Überblick über die finanzielle Leistungsfähigkeit eines Unternehmens zu erhalten. **
-
Wo werden Zinserträge gebucht?
Zinserträge werden in der Regel im Finanzergebnis einer Unternehmensbilanz gebucht. Sie stellen Einnahmen dar, die aus Zinsen auf angelegtes Kapital oder aus Krediten resultieren. Diese Erträge werden in der Gewinn- und Verlustrechnung ausgewiesen und tragen zur Gesamtrentabilität des Unternehmens bei. Zinserträge können auch in der Einnahmen-Überschuss-Rechnung von Selbstständigen und Freiberuflern erfasst werden. Die genaue Buchung von Zinserträgen hängt von der jeweiligen Rechnungslegungsvorschrift und den steuerlichen Vorschriften des Landes ab, in dem das Unternehmen tätig ist. **
-
Wie werden Vorräte gebucht?
Vorräte werden in der Buchhaltung als Aktiva auf der Bilanz ausgewiesen. Sie werden in der Regel zu Anschaffungskosten oder Herstellungskosten bewertet und über die Inventur erfasst. Die Buchung erfolgt durch einen Zugang auf der Aktivseite und einen entsprechenden Abgang auf der Passivseite. Dabei wird der Bestand an Vorräten regelmäßig überprüft und angepasst, um eine korrekte Bewertung sicherzustellen. Es ist wichtig, die Vorräte regelmäßig zu überwachen und gegebenenfalls wertberichtigende Maßnahmen zu ergreifen, um eine Überbewertung zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.